国内流通大手のセブン&アイとイオン。セブン&アイは非CVS事業を分離し日米コンビニ事業に経営資源を集中します。イオンはドラッグストア統合や地域SM再編を進め、売上高15兆円と営業利益5,300億円を目指します。
2026年度の業績動向と事業規模の比較
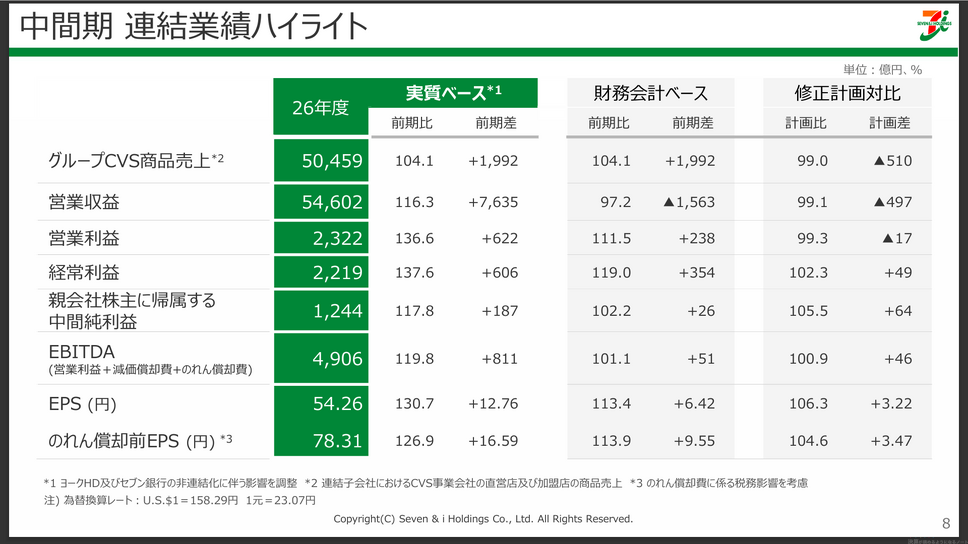
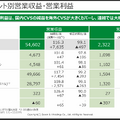
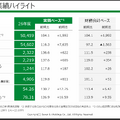
セブン&アイ・ホールディングスの2026年度第2四半期(中間期)連結業績は、ヨーク・ホールディングスおよび株式会社セブン銀行の非連結化に伴う影響を調整した実質ベースにおいて、営業収益が前年同期比16.3%増(前期差プラス7,635億円)の5兆4,602億円、営業利益が同36.6%増(前期差プラス622億円)の2,322億円となりました。経常利益は同37.6%増の2,219億円、親会社株主に帰属する中間純利益は同17.8%増の1,244億円、EBITDA(営業利益+減価償却費+のれん償却費)は同19.8%増の4,906億円を記録しました。実質ベースの1株当たり中間純利益(EPS)は54.26円(前年同期比30.7%増)に達しています。
なお、非連結化の影響を反映した財務会計ベースでは、営業収益が前年同期比2.8%減(97.2%)の5兆4,602億円となったものの、営業利益は同11.5%増(前期差プラス238億円)の2,322億円、中間純利益は同2.2%増(前期差プラス26億円)の1,244億円、EBITDAは同1.1%増の4,906億円を確保しました。中間期における修正計画比では、営業収益が計画比99.1%(497億円未達)、営業利益が計画比99.3%(17億円未達)となりましたが、経常利益(計画比102.3%)および中間純利益(計画比105.5%)は計画を上回る進捗を示しています。
2026年度通期の連結業績予想(実質ベース)については、営業収益10兆4,300億円(前期比9.7%増)、営業利益4,250億円(同10.5%増)、経常利益3,900億円(同10.7%増)、親会社株主に帰属する当期純利益2,780億円(同9.1%増)、EBITDA 9,280億円(同7.1%増)を見込んでいます(為替換算レートは1米ドル=157.00円、1元=23.00円を想定)。
対するイオンは、2026年5月に策定した「2026年度~2030年度 グループ中期経営計画」において、前中計の成果と2030年度に向けた成長目標を公表しています。前中期経営計画の最終年度となった2025年度の実績は、営業収益が10兆7,000億円、営業利益が2,704億円、営業利益率は2.5%、ROEは6.4%、有利子負債倍率を示すDebt/EBITDA倍率(金融除くネット、ハイブリッド調整後)は4.0倍でした。事業環境の激変に伴い発生した人件費および水光熱費の上昇(約1,900億円)を既存事業の効率化で吸収し、過去最大の事業規模を維持しました。
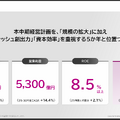
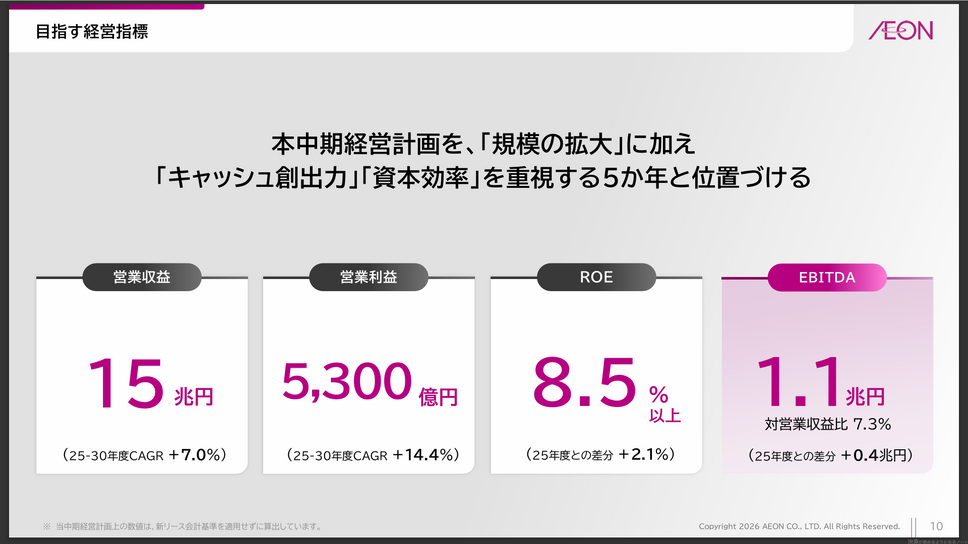
2026年度から始まった新中期経営計画では、「規模の拡大」に加えて「キャッシュ創出力」と「資本効率」の向上を軸に据えています。2030年度における目指す経営指標として、営業収益15兆円(2025~2030年度年平均成長率=CAGR 7.0%増)、営業利益5,300億円(同CAGR 14.4%増)、ROE 8.5%以上(2025年度実績比2.1ポイント改善)、EBITDA 1兆1,000億円(対営業収益比7.3%、2025年度比プラス4,000億円)を掲げています。
両社の業績動向を比較すると、年間営業収益の規模においてセブン&アイが約10.4兆円(実質ベース予想)、イオンが約10.7兆円(2025年度実績)から15兆円を目指す水準にあり、事業取扱高では国内小売業界の双璧をなしています。一方で利益構造には明確な差異が存在します。セブン&アイの通期営業利益率予想は4.07%(中間期EBITDAマージン約9.0%)であるのに対し、イオンの2025年度実績営業利益率は2.50%、2030年度計画でも3.53%にとどまります。高収益なコンビニエンスストア事業に経営資源を集中させて資本効率と利益率を引き上げるセブン&アイと、総合スーパーや食品スーパーの低マージンを規模の経済と多角化で補い営業利益5,300億円の絶対額を追求するイオンの方向性の違いが浮き彫りとなっています。
主要セグメント・事業ポートフォリオに見る収益構造の違い
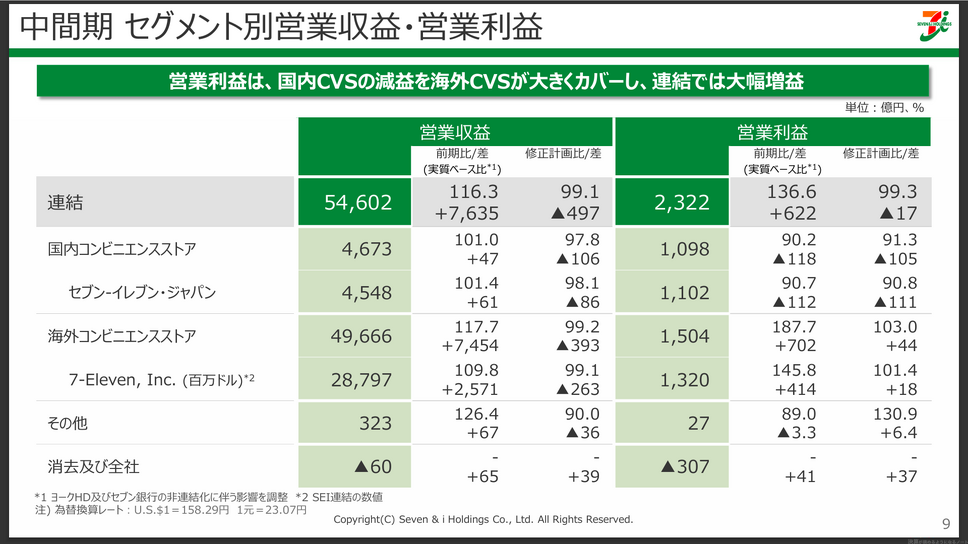
セブン&アイ・ホールディングスの収益基盤は、国内および海外のコンビニエンスストア(CVS)事業へ極めて純度の高い集中を見せています。2026年度中間期のセグメント別業績を見ると、海外コンビニエンスストア事業(海外CVS)の営業収益は4兆9,666億円(実質前年同期比17.7%増)、営業利益は1,504億円(同87.7%増)に達し、連結営業利益の約65%を稼ぎ出しています。米国を中心に展開する7-Eleven, Inc.(SEI)単体の業績は、営業収益が28,797百万ドル(前年同期比9.8%増)、営業利益が1,320百万ドル(同45.8%増)となりました。ガソリン市況の好転や燃料調達の垂直統合効果(営業利益プラス398百万ドル)が業績拡大を大きく牽引しました。
一方の国内コンビニエンスストア事業(国内CVS)は、営業収益4,673億円(前年同期比1.0%増)、営業利益1,098億円(同9.8%減)となりました。中核の株式会社セブン-イレブン・ジャパン(SEJ)単体では営業収益4,548億円(同1.4%増)、営業利益1,102億円(同9.3%減)となりました。次世代システムの運用費(87億円増)や店舗メンテナンス費用、広告宣伝費(18億円増)などの販管費増加(170億円増)が一時的に利益を圧迫したものの、引き続き1,100億円超の営業利益を維持しています。通期予想においても、海外CVSが営業利益2,700億円、国内CVSが2,242億円を計画しており、全社営業利益4,250億円の大半を日米のCVS事業が支える構造となっています。
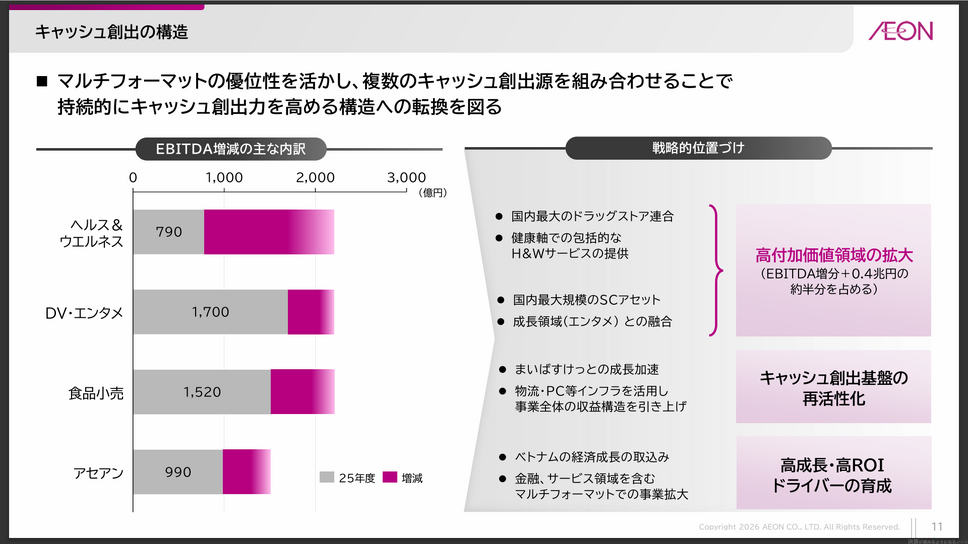
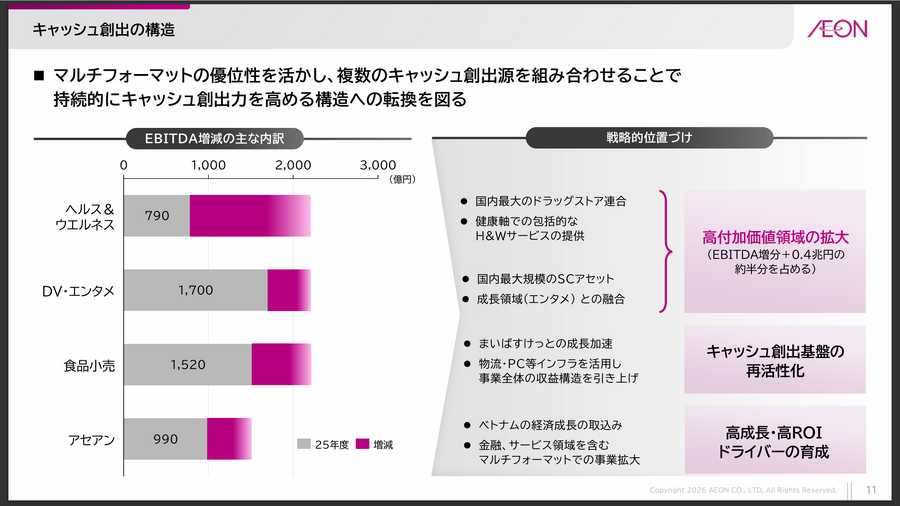
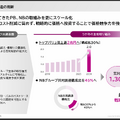
対照的にイオンは、単一事業に依存しないマルチフォーマット型のポートフォリオを形成しています。新中期経営計画において、2025年度から2030年度にかけて創出するEBITDA増分4,000億円の内訳と戦略的位置づけを明確に区分しています。
第1に「高付加価値領域の拡大」として、増分4,000億円の約半分を2つの事業領域で創出します。具体的には、株式会社ツルハホールディングスとの経営統合を果たした「ヘルス&ウエルネス(H&W)事業」(2025年度EBITDA 790億円)と、国内屈指のSCアセットを誇る「ディベロッパー・エンタメ事業」(同1,700億円)です。第2に「キャッシュ創出基盤の再活性化」として、グループ最大の売上規模を誇る「食品小売事業」(同1,520億円)を再構築します。第3に「高成長・高ROIドライバーの育成」として、急成長する「アセアン事業」(同990億円)を位置づけています。
海外展開のアプローチにも明確な違いが存在します。セブン&アイが北米市場を中心に巨大なCVSネットワークを構築し、ガソリン併設型店舗と高付加価値商品の融合を進めているのに対し、イオンはアセアン、特にベトナムを最重要拠点と定めています。イオンのベトナム事業は、2025年度に営業収益1,000億円を超える規模(過去期間成長2.5倍)へ成長しており、2030年度には営業収益3,000億円超(CAGR 25%増)、営業利益約4倍、300店舗体制を目指しています。ベトナムでは総合スーパーや食品スーパーの出店加速に加え、イオンモールやイオンファンタジー、金融子会社(PTF)を複合展開するマルチフォーマット戦略を推進しています。
セブン&アイが資本効率を高めるために非中核事業を分離し、日米のCVS専業モデルへ特化しているのに対し、イオンは川上の商品調達から川下の販売、さらに商業施設開発や金融、サービスまでを一体化させた総合小売グループとしてのスケールメリットを追求しています。