日本の製薬大手、武田薬品工業とアステラス製薬。武田薬品は主力品の特許切れ影響を新薬の上市で補い再成長を目指します。一方のアステラス製薬は、重点戦略製品の伸長とコスト最適化が進展し、売上収益とコア営業利益の過去最高更新を見込んでいます。
2026年度第1四半期 決算内容の比較
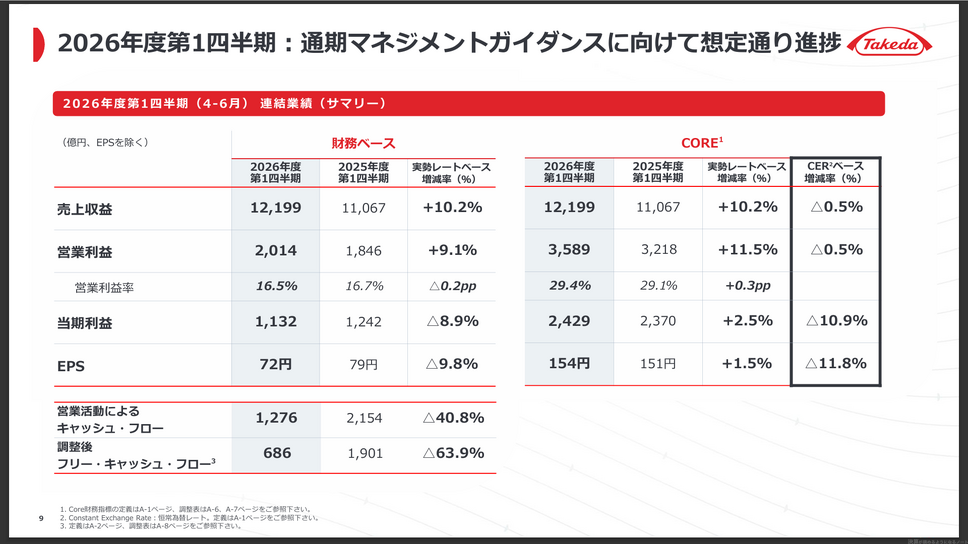
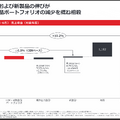
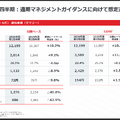
武田薬品工業の2026年度第1四半期(2026年4~6月期)における連結業績は、売上収益が前年同期比10.2%増(恒常為替レート=CERベースで0.5%減)の1兆2,199億円、Core営業利益が同11.5%増(CERベース0.5%減)の3,589億円、Core営業利益率は29.4%(前年同期比0.3ポイント増)となりました。国際会計基準(IFRS)に基づく財務ベースの営業利益は同9.1%増の2,014億円、親会社所有者帰属の四半期利益は同8.9%減の1,132億円でした。
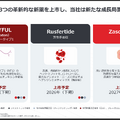
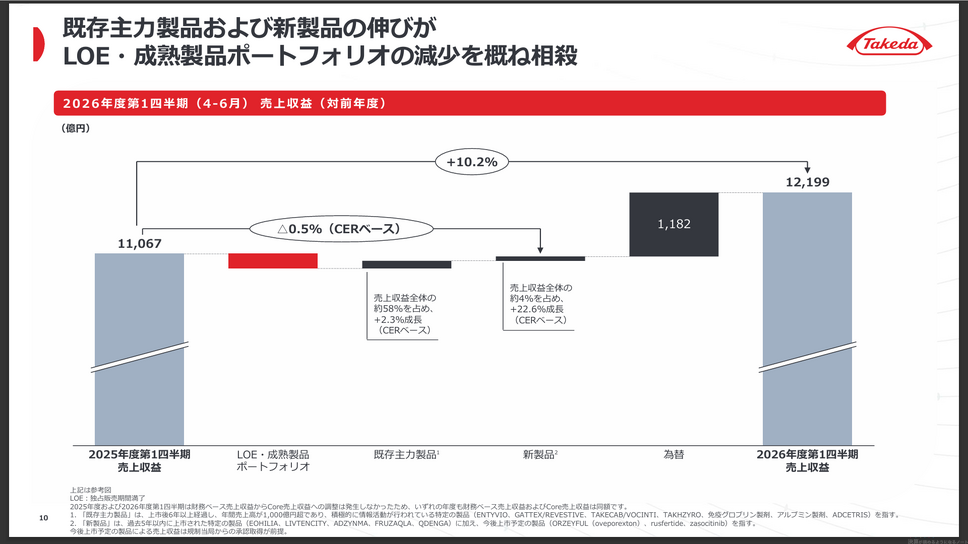
第1四半期は、注意欠陥・多動性障害(ADHD)治療薬「ビバンセ」などの独占販売期間満了(LOE)に伴う減収影響を受けました。しかし、潰瘍性大腸炎・クローン病治療薬「エンティビオ」をはじめとする既存主力製品(CERベース2.3%増)や新製品群(同22.6%増)の伸長、為替の円安効果が業績を下支えしました。通期の業績予想については、売上収益4兆6,400億円(前期比3.0%増)、財務ベース営業利益4,200億円、Core営業利益1兆1,600億円(同1.1%減)、親会社所有者帰属の当期利益1,660億円を据え置いています。
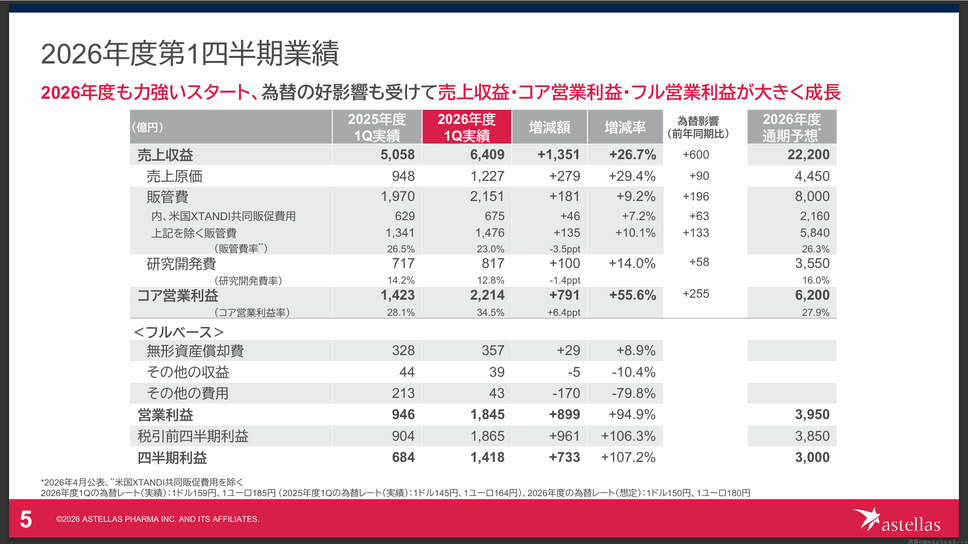
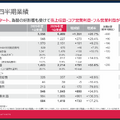
一方、アステラス製薬の2026年度第1四半期における連結業績は、売上収益が前年同期比26.7%増(為替影響600億円増)の6,409億円、コア営業利益が同55.6%増(同255億円増)の2,214億円となりました。コア営業利益率は前年同期比で6.4ポイント上昇し、34.5%に達しています。IFRS(フルベース)の営業利益は同94.9%増の1,845億円、四半期利益は同107.2%増の1,418億円でした。
アステラス製薬の業績は、前立腺がん治療薬「イクスタンジ」の堅調な推移に加え、抗体薬物複合体(ADC)「パドセブ」をはじめとする重点戦略製品群の伸長(前年同期比43%増)が牽引しました。通期業績予想については、売上収益2兆2,200億円、コア営業利益6,200億円(コア営業利益率27.9%)、フルベース営業利益3,950億円、当期利益3,000億円を見込んでおり、売上収益とコア営業利益ともに過去最高の更新を計画しています。
両社の業績動向を比較すると、武田薬品工業が売上高1.2兆円超の事業規模において特許切れの減収を既存品と為替で相殺し、通期Core営業利益1.16兆円を維持する計画であるのに対し、アステラス製薬は新薬群の販売拡大によって利益率を大きく引き上げ、通期で過去最高益の達成を目指す局面にある点が対比されます。
主要製品・領域別に見る収益構造の違い
武田薬品工業の収益構造は、消化器系疾患、希少疾患、血漿分画製剤、オンコロジー(がん)、ニューロサイエンス(神経精神疾患)の5主要領域に分散されています。第1四半期において最大の中核製品である「エンティビオ」は売上収益2,683億円(CERベース3.8%増)を計上し、皮下投与製剤(Pen型)の普及により米国の炎症性腸疾患(IBD)市場で首位を維持しています。血漿分画製剤事業では免疫グロブリン製剤が2,139億円となりました。オンコロジー領域では「アドセトリス」(485億円、CERベース14.4%増)や大腸がん治療薬「フルキンチニブ」(171億円、同26.8%増)が増収に寄与しました。ビバンセの米国売上は後発品参入により60.7%減(CERベース)となったものの、特定品目に依存しない製品構成をとっています。
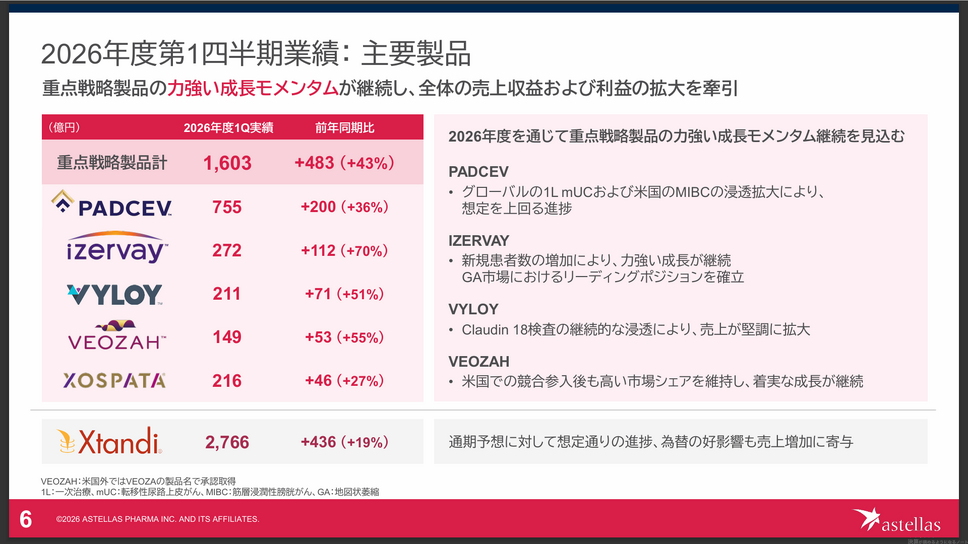
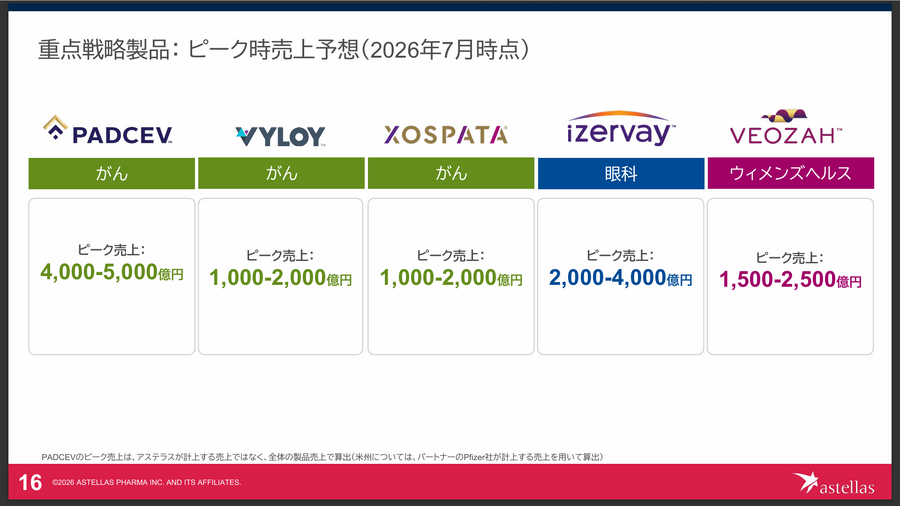
対するアステラス製薬は、主力の「イクスタンジ」を維持しつつ、次世代を担う「重点戦略製品群」へ収益源を集中させています。当四半期において、イクスタンジは2,766億円(前年同期比19%増)を計上し、連結売上収益の43%を占めました。これと並行して、重点戦略製品(計1,603億円、前年同期比43%増)が拡大しています。内訳は、尿路上皮がん治療薬「パドセブ」が755億円(同36%増)、加齢黄斑変性治療薬「アイザーヴェイ」が272億円(同70%増)、胃がん治療薬「ビロイ」が211億円(同51%増)、更年期症状治療薬「ベオーザ」が149億円(同55%増)、白血病治療薬「ゾスパタ」が216億円(同27%増)となり、各新薬の浸透が進んでいます。
武田薬品工業が複数領域の既存主力品と血漿分画製剤を組み合わせた分散型の事業基盤を形成しているのに対し、アステラス製薬はイクスタンジの収益力を基盤に、育成中の重点新薬5品へ成長源を移行させる構造をとっています。