日本の鉄鋼業界を牽引する日本製鉄とJFEホールディングス。日本製鉄は巨額買収した米ユー・エス・スチールを軸にグローバル市場での成長を進めます。一方のJFEホールディングスは高付加価値鋼材やエンジニアリング、土地活用で多角的な収益基盤を強化しています。
2026年度第1四半期 決算内容の比較
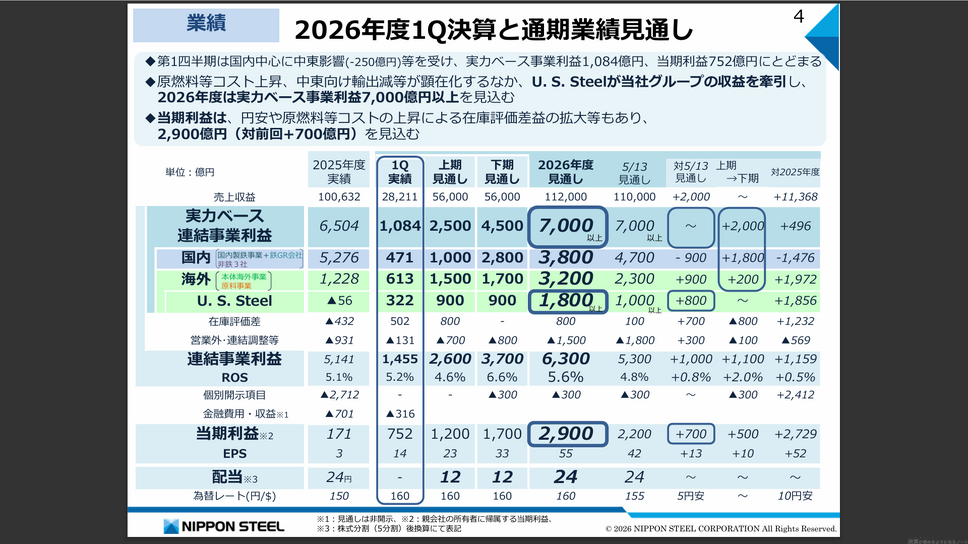
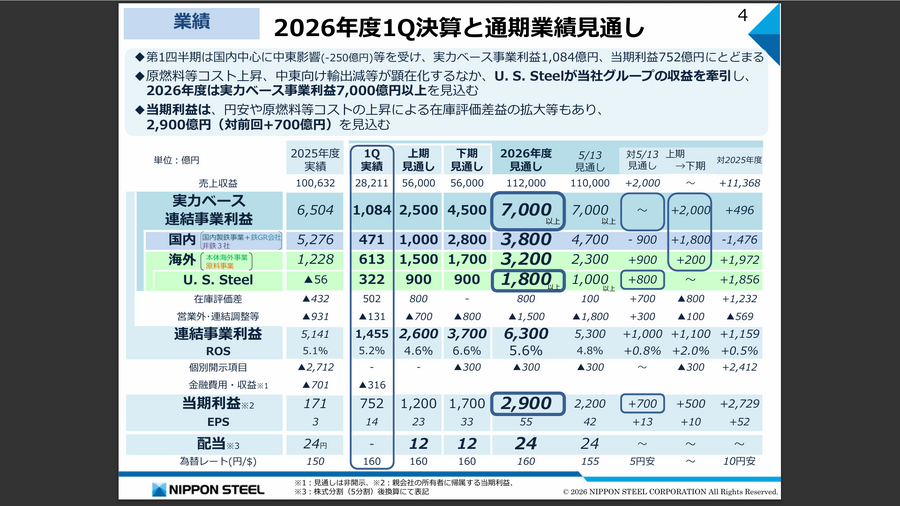
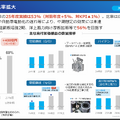
日本製鉄の2026年度第1四半期(2026年4~6月期)における連結業績は、売上収益が2兆8,211億円、事業の真の稼ぐ力を示す実力ベース連結事業利益が1,084億円、連結事業利益が1,455億円、親会社の所有者に帰属する当期利益が752億円となりました。第1四半期の当期利益(752億円)のみで、前期(2025年度)の通期実績である171億円を大きく上回る高水準を記録しています。
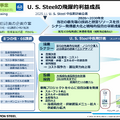
第1四半期は、国内を中心に原燃料コストの上昇や中東情勢に伴う影響(△250億円程度)を受け、国内製鉄事業が苦戦しました。しかし、子会社化した米ユー・エス・スチール(U. S. Steel)の利益貢献(実力ベース事業利益322億円)や円安に伴う在庫評価差益(502億円)が全体を強力に下支えしました。これらを受け、通期の連結業績見通しについて売上収益を11兆2,000億円(前回公表比+2,000億円)、親会社所有者帰属の当期利益を2,900億円(同+700億円)へ上方修正しました。実力ベース連結事業利益についても通期で7,000億円以上を見込んでいます。
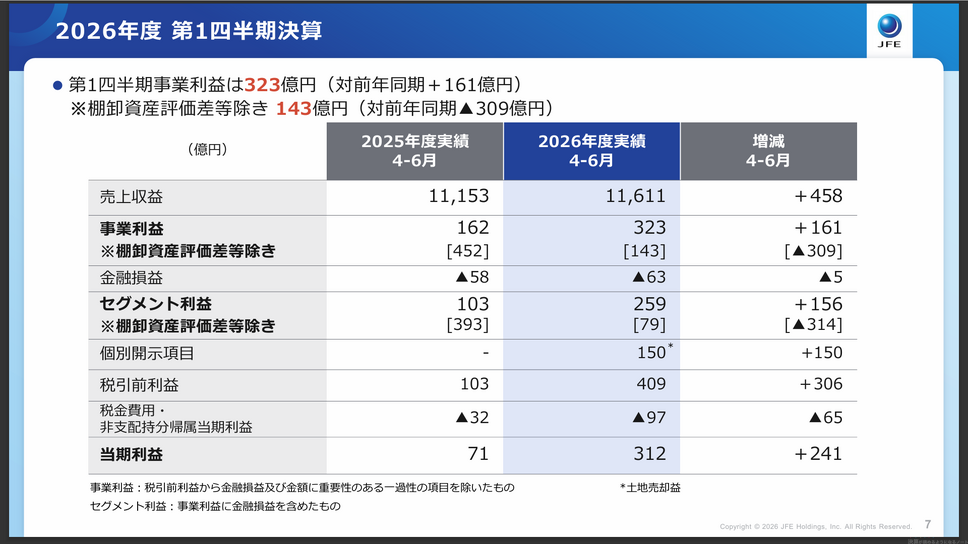
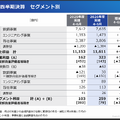
一方、JFEホールディングスの2026年度第1四半期における連結業績は、売上収益が1兆1,611億円(前年同期比+458億円、+4.1%)、事業利益が323億円(同+161億円、+99.4%)、親会社の所有者に帰属する当期利益が312億円(同+241億円、+339.4%)と、大幅な増益を達成しました。なお、一過性の棚卸資産評価差等を除いた実質的な事業利益は143億円(前年同期は452億円)となっています。
JFEホールディングスにおいても、中東情勢に伴うエネルギーや資材調達コストの上昇が重荷となったものの、土地売却益150億円の計上や、エンジニアリング事業・商社事業の堅調な推移が利益に貢献しました。通期の業績見通しについては、中東情勢による年間600億円程度のコスト影響を織り込みつつも、鋼材価格の追加値上げやインド事業の収益拡大により相殺し、売上収益4兆8,500億円(前回公表比+500億円)、事業利益2,150億円(前回公表通り)、当期利益1,500億円(前回公表通り)を据え置く方針をとっています。
両社の決算実績を比較すると、売上規模で約2.3倍の開きがある中で、日本製鉄が買収したU. S. Steelの稼ぐ力と在庫評価益を活用して通期最終利益を2,900億円へ上方修正したのに対し、JFEホールディングスは鉄鋼本業のコスト増をグループ事業や特別利益でカバーしながら通期最終利益1,500億円の計画を着実に維持する構図となっています。
セグメント・事業別に見る収益構造の違い
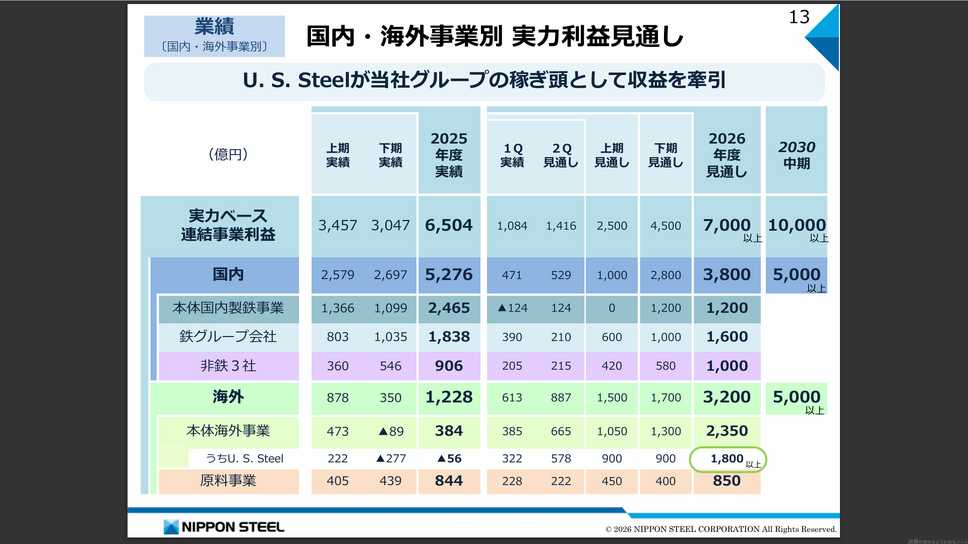
両社のビジネスモデルを解剖すると、収益を発生させる地理的・事業的セグメントの構造に明確な対比が見られます。
日本製鉄の収益構造における最大の特徴は、「海外市場、特に米国市場への集中と利益依存」にあります。
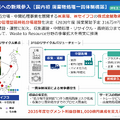
第1四半期の実力ベース連結事業利益(1,084億円)の内訳を見ると、国内事業が471億円(うち本体国内製鉄事業は△124億円の赤字)にとどまったのに対し、海外事業が613億円を稼ぎ出し、全体の過半を海外が占めました。海外事業の中でもU. S. Steelが322億円と突出した利益を出しています。通期見通し(実力ベース7,000億円以上)においても、国内事業の3,800億円に対し、海外事業が3,200億円(うちU. S. Steelが1,800億円以上)を占める計画であり、鉄鋼需要が低迷する日本国内を海外の高収益市場で補う構造を確立させています。
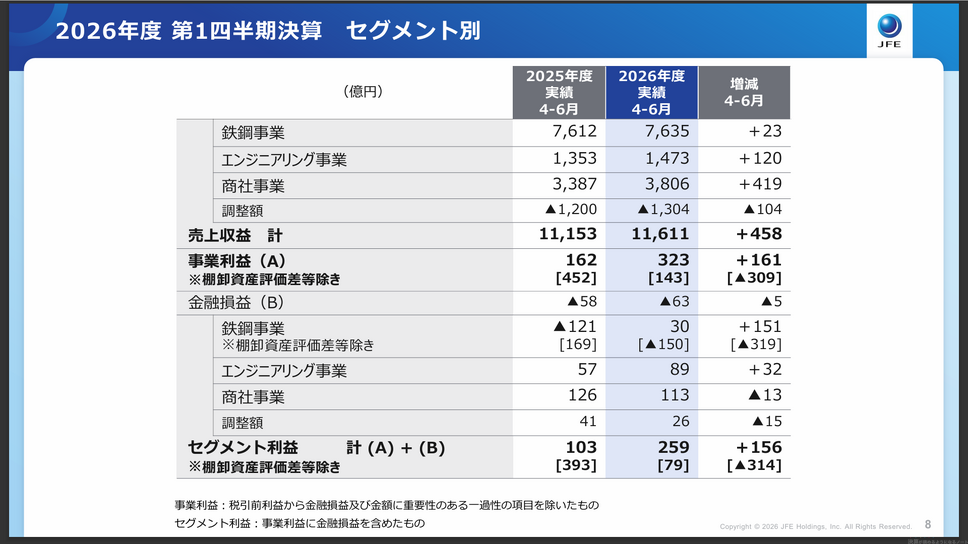
対するJFEホールディングスは、「鉄鋼・エンジニアリング・商社」という3大事業会社による多角的ポートフォリオ構造をとっています。
第1四半期のセグメント別業績(セグメント利益)を見ると、本業の鉄鋼事業(JFEスチール)が30億円(棚卸資産評価差等除き△150億円の赤字)と苦戦を強いられた一方、JFEエンジニアリングが89億円(前年同期比+32億円)、JFE商事が113億円(同△13億円)を計上しました。通期セグメント利益予想(1,750億円)でも、鉄鋼事業1,000億円に対し、エンジニアリング事業250億円、商社事業450億円を見込んでおり、非鉄鋼領域が連結利益の4割強を安定的に支える複合体モデルを構築しています。
日本製鉄が「世界最大の鉄鋼市場である米国等の海外製鉄事業に特化して稼ぐ構造」を強めているのに対し、JFEホールディングスは「鉄鋼を中心に置きつつ、インフラ建設や商社機能を組み合わせた事業分散型構造」をとっている点が大きな相違点です。