総合海運大手の日本郵船と商船三井。日本郵船はコンテナ船や航空・陸上を結ぶ総合物流に強みを持ち、安定収益の拡大を進めます。商船三井はLNG船やエネルギー輸送、不動産などの非海運事業へ積極投資し、市況変動に強いポートフォリオ構築を推進しています。
2026年度第1四半期 決算内容の比較
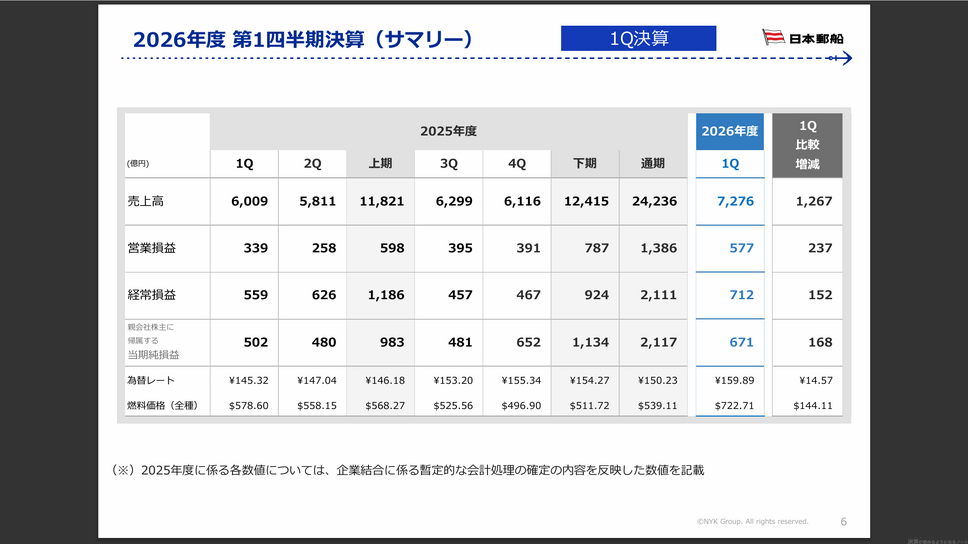
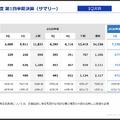
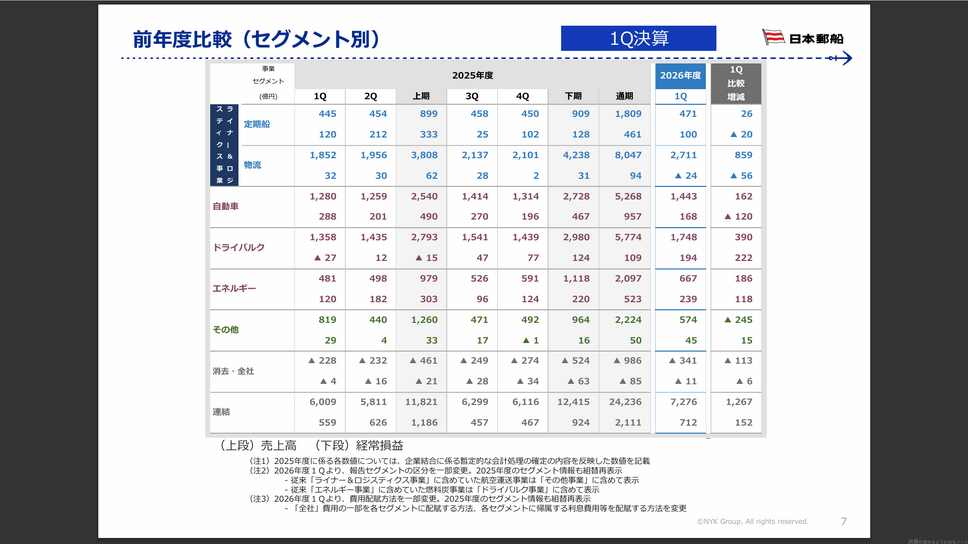
日本郵船の2026年度第1四半期(2026年4~6月期)における連結業績は、売上高が7,276億円(前年同期比+1,267億円、+21.1%)、本業の儲けを示す営業利益が577億円(同+237億円、+69.9%)、経常利益が712億円(同+152億円、+27.2%)、親会社株主に帰属する四半期純利益が671億円(同+168億円、+33.5%)となり、大幅な増収増益を達成しました。
増益の主な要因は、ドライバルク(粉粒体輸送)やエネルギー輸送における市況の良化、為替の円安推移(期中平均159.89円/$)、および地政学リスクに伴う燃料価格急騰を受けた評価性由来の収支改善です。コンテナ船や自動車船の運航コスト上昇を吸収し、通期の連結業績予想について売上高を2兆8,810億円(前回予想比+2,760億円)、経常利益を2,500億円(同+650億円)、親会社株主に帰属する当期純利益を2,400億円(同+450億円)へと上方修正しました。
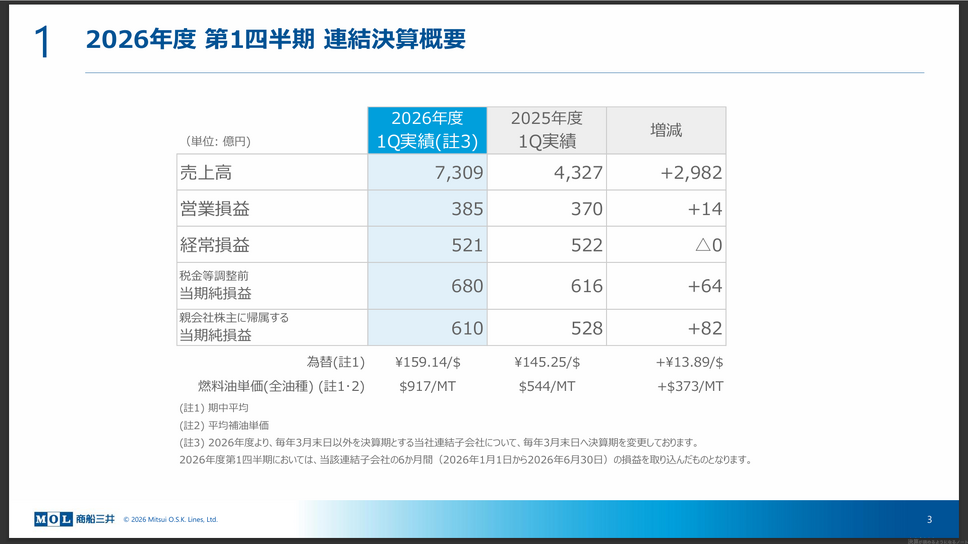
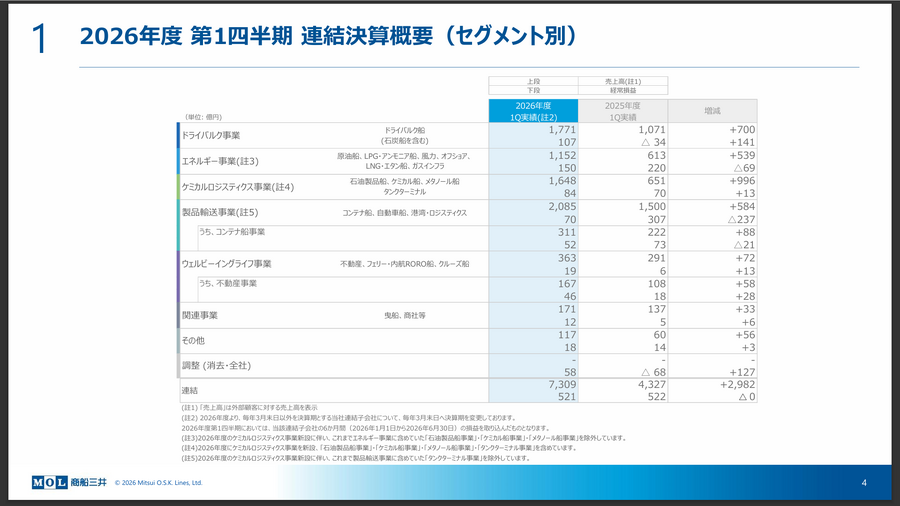
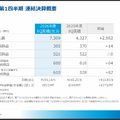
一方、商船三井の2026年度第1四半期における連結業績は、売上高が7,309億円(前年同期比+2,982億円、+68.9%)、営業利益が385億円(同+14億円、+3.8%)、経常利益が521億円(同△1億円、△0.2%)、親会社株主に帰属する当期純利益が610億円(同+82億円、+15.5%)となりました。売上高の大幅増は、連結子会社の決算期変更に伴い6ヶ月分の損益を取り込んだ影響を含みます。
商船三井においても、ケープサイズ(大型散物船)や原油船の市況堅調が業績を下支えしました。コンテナ船・自動車船での燃料費増加や一部既存プロジェクトの収益剥落をドライバルク事業の好調で相殺し、実質的な純利益で前年同期を上回っています。これを受けて通期予想を上方修正し、売上高2兆2,300億円(前回予想比+1,900億円)、経常利益2,250億円(同+800億円)、親会社株主に帰属する当期純利益2,400億円(同+700億円)を見込んでいます。
両社の実績を比較すると、通期最終純利益でともに2,400億円を見込む拮抗した業績水準にあります。その中で日本郵船は売上高2.88兆円という総合物流を含めた事業規模の大きさを示し、商船三井は子会社の決算期統一や事業再編を通じた収益底上げにより上方修正幅を拡大させた構図が明確になっています。
セグメント・事業別に見る収益構造の違い
両社の事業ポートフォリオを解剖すると、セグメントごとの収益源泉に構造的な違いが存在します。
日本郵船の強みは、「ライナー&ロジスティクス(定期船・物流・航空)」領域における圧倒的な事業規模にあります。
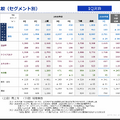
第1四半期のセグメント別経常損益を見ると、定期船(コンテナ船等)が100億円、物流事業(郵船ロジスティクス)が△24億円となったものの、物流事業の売上高は2,711億円(前年同期比+859億円)と突出しています。これに自動車船(経常利益168億円)、ドライバルク(同194億円)、エネルギー(同239億円)が加わるバランス型の構成です。海運市況の変動を受けやすい海上輸送だけでなく、航空貨物や陸上ロジスティクスまで自社グループで幅広くカバーする総合物流体勢を構築しています。
対する商船三井の収益構造は、エネルギー船隊の分厚さと、非海運事業である「ウェルビーイングライフ事業(不動産・フェリー・クルーズ)」の利益貢献が特徴的です。
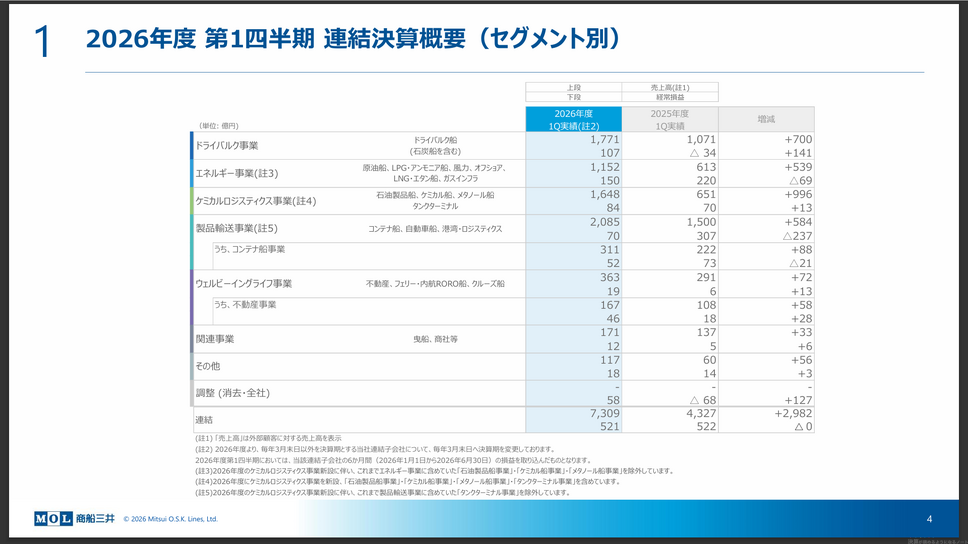
セグメント別の第1四半期実績(経常損益)では、ドライバルク事業が107億円、エネルギー事業が150億円、新設されたケミカルロジスティクス事業が84億円を記録しました。また、コンテナ船や自動車船を含む製品輸送事業の経常利益は70億円(うちコンテナ船52億円)にとどまる一方、ダイビルを中心とする不動産等を含むウェルビーイングライフ事業が19億円(うち不動産事業46億円)の利益を計上しています。
両社を比較すると、日本郵船が「コンテナ船・航空・物流を統合した総合物流ネットワークで高水準のトップラインを稼ぐ構造」をとっているのに対し、商船三井は「LNG船や油槽船などの各種エネルギー輸送と、不動産をはじめとする安定収益型事業を組み合わせ、市況の変動リスクを相殺する構造」を推進していることが分かります。