国内ビール市場を牽引するアサヒグループホールディングスとキリンホールディングス。グローバルな酒類展開でプレミアム路線を強めるアサヒに対し、キリンは酒類に加え医薬やヘルスサイエンスを柱に掲げます。両社の最新決算から戦略の違いを探ります。
決算内容の比較
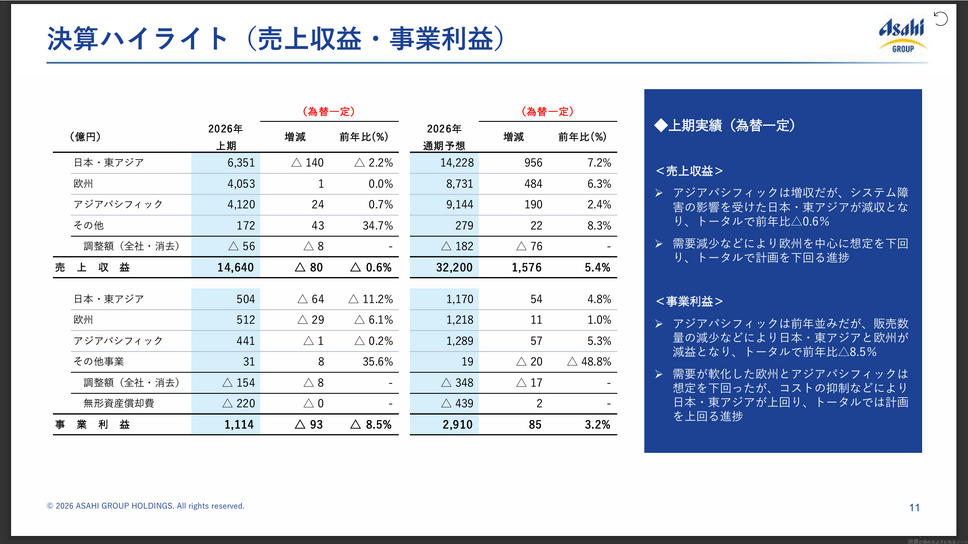
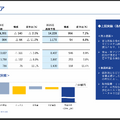
アサヒグループホールディングスの2026年12月期上期(1~6月)における連結業績は、売上収益が1兆4,640億円(前年同期比+7.7% / 為替一定ベースでは△0.6%)、本業の儲けを示す事業利益が1,114億円(同+1.5% / 為替一定ベースでは△8.5%)となりました。一方、本業以外の特殊要因を含む営業利益は1,441億円(前年同期比+56.2%)、親会社の所有者に帰属する中間利益は991億円(同+68.8%)と大幅な増益を達成しています。
営業利益が大きく伸びた主因は、アサヒビール博多工場の土地売却益(固定資産除売却損益で341億円の改善効果)が発生したことや、事業統合関連費用の減少、前年の減損損失の反動などです。事業利益ベースでは、国内におけるシステム障害の影響や欧州・オセアニアでの需要軟化が響き為替一定で減益となったものの、広告販促費の投下時期の見直しや固定費抑制策の徹底により、期初計画を上回る進捗を見せています。
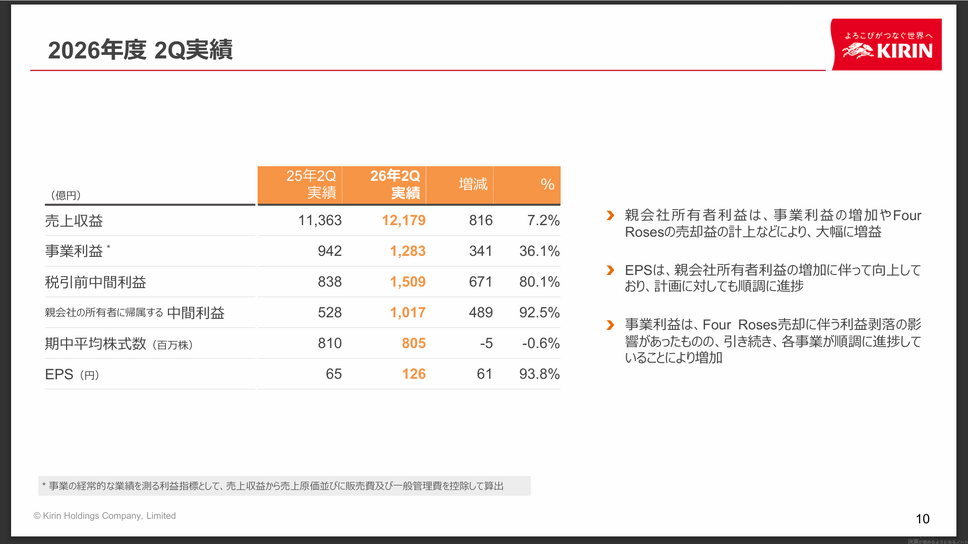
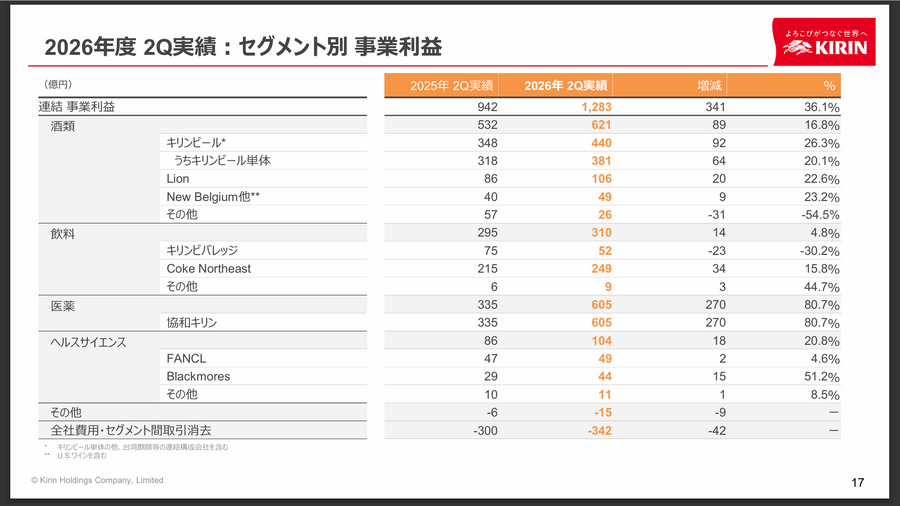
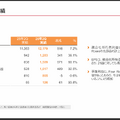
一方、キリンホールディングスの2026年12月期第2四半期累計(1~6月)における連結業績は、売上収益が1兆2,179億円(前年同期比+7.2%)、事業利益が1,283億円(同+36.1%)となり、増収増益を達成しました。さらに税引前中間利益は1,509億円(同+80.1%)、親会社の所有者に帰属する中間利益は1,017億円(同+92.5%)と、アサヒ同様に最終利益が大きく伸びる決算となりました。
キリンの好決算を牽引したのは、医薬事業(協和キリン)の大幅増益と、事業ポートフォリオ見直しに伴うFour Rosesの売却益(290億円)や子会社清算益(142億円)の計上です。中東情勢等に伴う原材料費高騰の影響を受けつつも、各事業の順調な進捗と事業構造改革の実行により、通期の事業利益予想を従来の2,350億円から2,530億円へ、親会社所有者利益を1,560億円から1,600億円へそれぞれ上方修正しました。
両社の実績を比較すると、アサヒが売上収益1.46兆円という世界スケールの酒類・飲料事業を基盤に不動産売却益なども活用しながら計画を上振れさせたのに対し、キリンは売上収益1.21兆円の中で医薬事業の好調と事業売却・構造改革益を追い風にして通期予想の上方修正へと繋げた構図が鮮明になっています。
セグメント・事業別に見る収益構造の違い
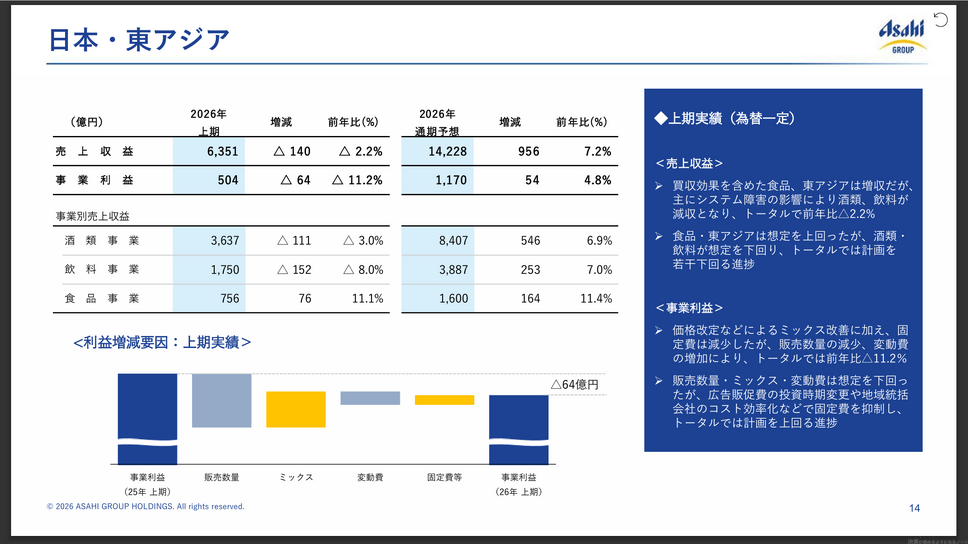
両社のビジネスモデルを解剖する上で極めて興味深いのが、収益を稼ぎ出すセグメント構造の違いです。
アサヒグループホールディングスは、「酒類・飲料専業のグローバル展開」に特化した事業構造をとっています。
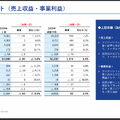
上期の事業別売上収益を見ると、国内中心の「日本・東アジア」が6,351億円(事業利益504億円)と全体の約4割を占める一方、「欧州」が4,053億円(事業利益512億円)、「アジアパシフィック」が4,120億円(事業利益441億円)と、海外事業の売上比率が約57%に達しています。国内での酒類事業(売上3,637億円)や飲料事業(売上1,750億円)の基盤の上に、積極的なM&Aで拡大した欧州やオセアニアのプレミアムビール・酒類・清涼飲料ネットワークを組み合わせ、世界各地の酒類市場から収益を獲得する構造です。
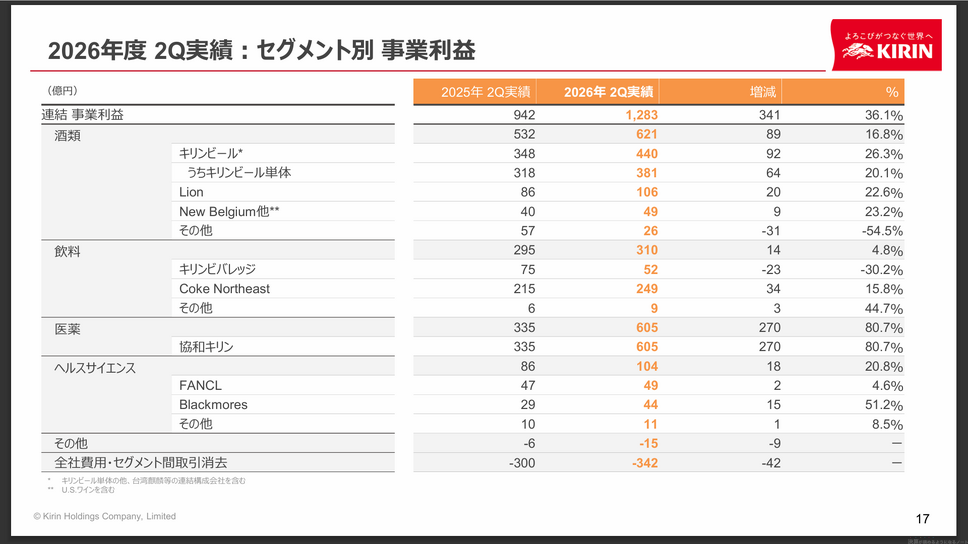
対照的にキリンホールディングスは、食領域(酒類・飲料)にとどまらず、医薬・ヘルスサイエンスへと広げる「CSVポートフォリオ」を構築しています。
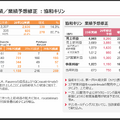
セグメント別の事業利益(1,283億円)の内訳を見ると、主力である「酒類」が621億円(前年同期比+16.8%)、「飲料」が310億円(同+4.8%)と着実に稼いでいる中で、突出した存在感を示しているのが「医薬(協和キリン)」の605億円(同+80.7%)です。連結事業利益の約47%を医薬事業単体で叩き出しています。さらに、FANCL(事業利益49億円)やBlackmores(事業利益44億円)を擁する「ヘルスサイエンス」が104億円(同+20.8%)をあげており、非酒類領域が連結利益の過半を支える構造となっています。
アサヒが「グローバルな酒類・飲料のプレミアム化に集約して稼ぐ構造」をとっているのに対し、キリンは「酒類・飲料で安定したキャッシュを生み出しつつ、高利益率な医薬や成長領域であるヘルスサイエンスを第2・第3の柱とする複合型構造」を構築している点が大きな違いです。